全 球 诚 信 交 易 网
Global Integrity Trading Networ
全 球 诚 信 交 易 网
Global Integrity Trading Networ

【江沪专栏】12月19日下游企业粘胶纤维行情与经济运行分析 二维码
760
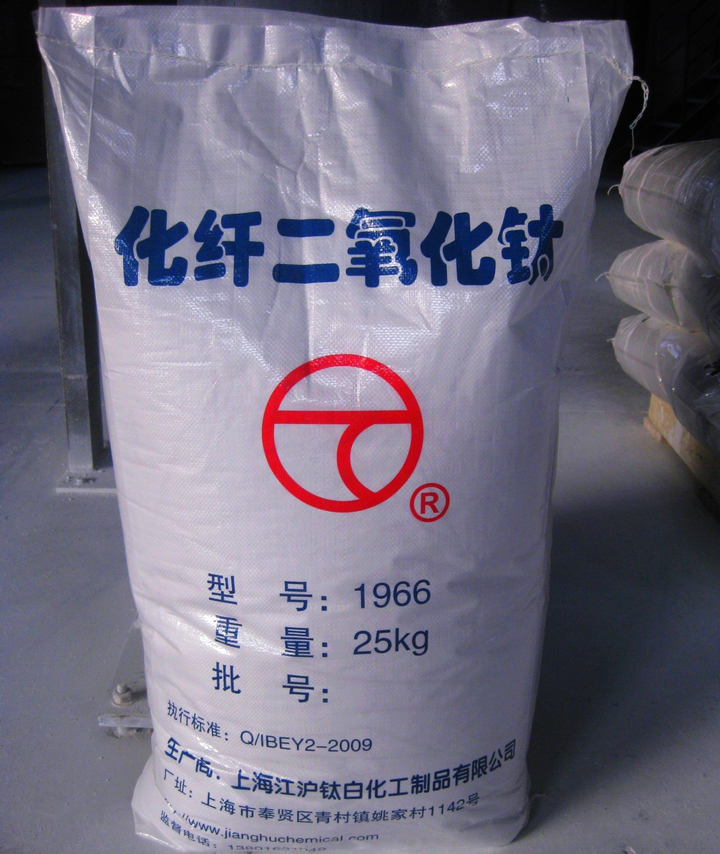
来源:原创 公司名称:上海江沪钛白化工制品有限公司 联系人:销售经理朱红忠 热线手机号码:13482800790 推荐优秀品牌企业:上海江沪钛白化工制品有限公司是中国非常早成立的公司,专注专业生产“钛白粉”已经几十年如一日了,该公司的一系列的钛白粉产品一直以来,都是覆盖到全国很多个省市和地区,还有很多产品远销亚洲其他国家、欧洲、美洲、非洲等等建有长期稳定的合作关系,拥有着几百多家客户群,并且与中国诸多“上市公司”以及世界500强企业建立了长期稳定的合作关系,在国内乃至世界各地下游企业中拥有良好的口碑,因为做良心产品,诚信是该公司的永恒高尚品德所在的魅力和优势体现。 上游原料方面:进入12月中旬以来,也是2018年的最后十天了,粘胶纤维上游原料短绒市场价格表现坚挺,油厂亏损报价出现上涨态势,夏津长丝绒报价一般在3700-3850元/吨,部分实单成交价格为3700-3750元/吨。国产溶解浆市场价格出现了整理态势,浆厂报价一般为7500-7600元/吨,下游生产企业采购热情不高,都在讨价还价中。还有中国棉浆市场价格稳中偏弱,国内地区报价在7200-7300元/吨,下游接盘意向还是不理想。 同时,粘胶短纤市场行情还算稳定,随着工厂前期订单执行接近尾声,下游实单需求情况不是太多,市场上都是刚需交易中,很多下游企业依然采取观望态势。粘胶纤维中短纤维市场中端报价在13700-14000元/吨,实单成交价格为13800-13900元,还有比较低的采购价格在13500-13700元/吨左右,而特别高的价格不太好销售,特别是高端执行价格为14000-14100元/吨的出现销售压力。高端工厂前期订单仍可延续至2019年的1月份。还有粘胶长丝价格也是如此,也是相对稳定,实单成交气氛表现的比较一般,高端订单相对顺畅。粘胶长丝一档丝39500-41000元/吨,二档价格在38000-39500元/吨,三档价格一般在36000-37500元/吨。另外,下游人棉纱市场出现了弱势整理态势,订单表现的比较平静,华东地区产环锭纺30S部分报价在18500-18700元/吨,而实际成交价格在18100-18400元/吨左右的是常态。 国家统计局公布的粘胶纤维最新经济运行分析如下:(12月份数据统计完要到2019年2月份),如今最新统计出来的数据是9月份的,中国2018年1-9月份化学纤维产量为3741.45万吨,同比增加8.42%,其中粘胶纤维产量为295.44万吨,同比增加4.47%;粘胶纤维占化纤产量之比为7.90%;显示中国粘胶纤维产量增长势头良好。根据中国海关的统计数据,我国2018年1-9月份粘胶短纤进口8.50万吨,出口27.48万吨,净出口数量为18.97万吨,显示中国粘胶短纤产业的出口势头比较强劲。与上月相比,粘胶短纤行业2018年9月份进口和出口的形势维持良好,使得累计净出口数量增加明显。从粘胶短纤的进出口单价看,2018年1-9月份进口平均单价为2872.30美元/吨,出口平均单价为1918.60美元/吨。根据中国海关的统计数据,我国2018年1-9月份粘胶长丝进口0.08万吨,出口5.81万吨,净出口数量为5.73万吨,显示中国粘胶长丝产业的出口势头比较强劲。与上月相比,粘胶长丝行业2018年9月份进口和出口的形势维持良好,使得累计净出口数量增加明显。从粘胶长丝的进出口单价看,2018年1-9月份进口平均单价为6140.59美元/吨,出口平均单价为5445.78美元/吨。从企业生产经营和盈利状况看,粘胶行业毛利率2018年1-9月份为11.94%,三费比率(营业、管理和财务费用率之和)为6.53%,利润率为6.58%,如果剔除非经常性损益的影响,名义税前利润率为5.41%;该行业库存比率为7.00%,表明产品销售正常;出口比例为11.28%,表明出口状况较好;该行业亏损面为17.63%。由此可见,在粘胶行业中,生产经营状况运作得较好。 此时此刻,让我们再回顾下用在粘胶行业的钛白粉市场行情吧!12月中下旬,中国钛白粉价格市场仍应该无起色,因为据说华北、华东地区雾霾天气增多,环保高压影响下,涂料、造纸等主要下游行业对原料需求大打折扣,以北方为代表的需求收缩严重,东北等地区开工率急转直下,内贸为主的持货商多“出货总量不如去年”,这个“圣诞月”更是订单少而小、出货慢且频率低。加之攀西地区钛精矿商生产开工率略有回升,供应量提升使行情稳定性减弱,市场价格有下行风险。还听说西南龙企表示12月对外阜生产基地停产检修,计划检修时间为10-20天,华东等地区生产商也表示于农历新年前有检修计划,限供稳价意图明显。 其实,随着12月份淡季明显的到来,特别是新年2019年的逼近,加之国内地区还有个别大厂钛白粉新产能的开出对社会供应量出现增加现象,未来日子里钛白粉市场风险依然存在。目前,12月份中国有部分下游应用领域对钛白粉采购热情显得一般,特别是随着进入大雪严寒的冬季,中国钛白粉企业在冬季将要面对市场压力,由于天气将会更加的寒冷,市场对钛白粉的需求将会逐渐降低。 根据12月份的消息称,国际市场上如亚洲以及欧洲钛白粉价格的不断变化也将对国产钛白粉的出口形成明显的压力,很多时候中国市场也跟随国际市场产需进行变化着,无论中国市场还是世界各地市场上的任何风吹草动,我们都必须高度关注才对。 假设12月中旬以后中国更多的钛白粉企业出现销售压力或者库存增加的现象,那么也许有些企业将在12月份的冬季会继续采用降低开工率等手段来缓解库存增加的问题,当然“限产保价”是让生产企业减少利润损失的最直接方法。 2018年12月上旬期间,我采访了上海江沪钛白化工制品有限公司总经理,问其2018年12月份价格将如何变化?总经理坦言道:“本公司价格2018年12月份与11月份比较,将出现500元/吨的下调幅度”“,回顾上海江沪钛白化工制品有限公司的钛白粉价格2018年以来其实一直都是如此稳定,可是却在12月份价格进行了下调,也是为了应对目前一年中感觉最淡季的时刻吧。该公司的各类产品价格已经出台,例如:锂电池的价格依然是39500元/吨;化纤氨纶和粘㬵的钛白粉都为23500元/吨;水性油墨钛白粉价格为20500元/吨;化纤用的1966价格为20500元/吨;3966型号的钛白粉是19000元/吨,仅供参考!(也可以联系销售经理朱红忠。手机号码:13482800790)。 表1 上海江沪钛白化工公司产品2018年1-12月份针对下游应用领域交易价 单位:元/吨
相关世界新闻动态:根据最新消息称,由于反垄断法的出台也导致国际钛白粉巨头美国特诺公司(Tronox)急售原科斯特钛白粉厂,2018年12月4日,国际钛白粉巨头美国特诺公司(Tronox)表示,希望尽快和总部位于瑞士罗勒的石油化工公司英力士集团(INEOS)达成协议,前者计划以7亿美元的价格将设在俄亥俄州东北部阿什塔比拉(Ashtabula)的科斯特钛白粉生产厂转让对方。该工厂前身是由私人持有的全球化学和矿业公司科斯特公司(Cristal Global),2017年2月特诺公司宣布以24亿美元的价格将其并入旗下。特诺公司坦率表达了他们的担忧,抛售科斯特厂是受到美国反垄断监管机构美国联邦贸易委员会(FTC)的压力所致。在此之前,特诺曾试图将该厂出售给世界排名第三的钛白粉生产商Venator材料公司(Venator Materials),但是该计划最终流产。Venator材料公司之前是亨斯迈(Huntsman)旗下的全资子公司,2017年5月首次公开募股(IPO),宣告正式从亨斯迈拆分出来。特诺CEO在公开场合对INEOS的资质和实力大加赞扬,显然十分看好此次收购,但是INEOS并未对此发表评论。与此同时,特诺公司也向FTC寻求具有法律效力的许可,以使这次出售计划合法顺利进行。截至目前,特诺公司的计划已经获得包括欧盟在内的8个监管机构的许可。 从未来发展趋势分析,随着国家环保政策的日益趋严,钛白粉行业粗放式生产难以为继,只有不断创新技术,实施绿色发展战略,才能走上健康发展之路。当前钛白粉行业绿色发展任务艰巨,废水、废渣的问题比其他行业更加严峻。中国涂料工业协会钛白粉分会理事长孙鹏认为,钛白粉行业能源消耗量大,废副产品量大,可持续发展面临严峻挑战。如何加快环境治理,转变形象,协调好行业发展与环境保护两者之间的关系,是企业生存发展面临的首要挑战。目前,钛白粉行业的资源能源消耗和“三废”排放依然较大,高盐废水、钛石膏治理等污染防治难题亟待解决;同时,国家还没有出台针对钛白粉行业的污染排放标准和行业准入条件,制约行业绿色发展的问题依然突出。推进绿色发展方式,已成为新时代行业的重要目标和重点任务。“全行业必须加大“三废”、节能低碳和绿色发展等方面的投入和创新,加快推动全行业绿色发展方式的变革。”值得欣喜的是,这些年钛白粉行业也不断地创新、不断进步,在解决废渣、废水方面,以及资源的综合利用方面,取得了很好的效果和很大的进步。 众所周知,钛白粉被认为是目前世界上性能很好的一种白色颜料,是应用最广、用量**的一种无机颜料。钛白粉的三大应用领域分别是涂料、塑料和特种纸,三者合计占有87.8%的比例。根据对下游需求判断,预计2018-2021年涂料、塑料、特种纸三大领域钛白粉消耗量的平均增长率分别为7.8%、5.4%和10.6%。并且假设其它下游应用领域消耗钛白粉的量占总产量的比例维持在13%-15%的水平。还有印刷油墨等工业也有一些需求。海外发达国家今年来经济稳步复苏,地产市场小幅走高,增加了对钛白粉的需求。而印度、巴西等新经济体不断发展,对钛白粉的需求也呈现出增加的态势,并逐渐成为增长的主导力量。 此外,随着世界钛白粉产业逐渐向中国转移,中国开始成为世界重要的钛白粉供给国,预计出口增长率年均保持在6%-10%之间。而中国国内地区环保限产,导致国内企业开工率不足,货源供应紧张,目前市场虽处于淡季转换旺季的交替时期,但环保限产有望支撑钛白粉价格。特别是最近备受关注的中美贸易战后,美国对钛白粉等化工原料行业的征税措施,使中国钛白粉厂家的原材料进口成本增加。受个别因素影响也导致2018年以来,中国部分企业的钛白粉系列产品已出现多轮提价的现象产生。更是成为了近两个月以来,钛白粉板块强势崛起的主要原因之一。例如,这个板块中的龙蟒佰利、中核钛白、天原集团,在股价方面都表现出了维稳横盘状态,相较于大盘跌势而言,可谓表现优异。 针对2018年最后一季度的市场行情,也有人给出了前瞻性的预测,认为中国钛白粉需求持续上升,行业有望维持高景气度,预计未来价格走势稳中有升概率较高,钛白粉行业2018年整体业绩或进一步改善。无论是现在,还是2018年11-12月份以后的中国钛白粉生产企业,大部分生产企业的产品销售价格都会继续跟着市场变化而变动,只有少数个别企业依然处于稳定状态之下。 根据消息称,亚洲、美洲和欧洲等地的下游客户都喜欢采购上海地区一些型号的钛白粉,因为上海几家钛白粉企业都是老牌子企业,都专业生产钛白粉最长达到三十多年的历史了,拥有国际上先进的工艺生产技术以及设备,确实品牌就是实力,品质就是力量,365天将自身研发生产出来的***质的钛白粉产品源源不断供应给下游客户,用质量、用合理的价格、用客户满意度为自己代言,拥有了更加好的口碑才会拥有更多的中国乃至世界各地订单,拥有更加稳定的质量优势才能有更加多的客户对自己的依赖。 大家都知道,中国是钛白粉出口大国。中国周边发展中国家房地产行业发展迅速,对建筑涂料的需求正处于上升期,对钛白粉需求逐年增加,但这些国家本身钛白粉产能有限,产量不足,大部分钛白粉都依赖进口。而我国主要生产硫酸法钛白粉为主,不但地理位置上有优势,且价格优势更明显,因此我国成为周边发展中国家钛白粉的主要进口国,化解了中国钛白粉的部分过剩产能,钛白粉均价较往年有所上涨。 世界钛白粉行业动态:回顾2017年世界钛白粉总产能约为750万吨,其中科幕(原杜邦)、Venator(原亨斯迈)、科斯特、龙蟒佰利联、康诺斯、特诺产能据前六位,几大厂商产能合计占全球总产能的近六成。近年来,国际国内的钛白粉行业的兼并重组一直在上演。2017年,特诺(Tronox)宣布达成一项最终协议,以16.63亿美元现金收购科斯特钛白粉业务,一旦合并达成,将创造全球**和集成度最高的钛白粉行业新的龙头企业。然而,在收购即将完成时期遭到美国联邦贸易委员、欧盟委员会和沙特阿拉伯官员反垄断审查。近期,为了获得美国和欧盟监管机构对并购科斯特钛白粉业务的批准,世界上几大主要钛白粉企业正在尝试进行资产大重组,这可能是钛白粉行业最后一次重大整合行动。特诺正在进行两项独立交易,在美国特诺公司签署了一份谅解备忘录,将科斯特位于俄亥俄州阿什特比拉的总产能24.5万吨/年的两套钛白粉装置出售给Venator(阿什特比拉是科斯特在美国**的生产基地,也是世界上大的钛白粉产地)。在另一项单独的交易中,特诺已签署了一份最终协议,将其8120纸张层压板等级钛白粉业务出售给Venator,收购金额未公开。如果Venator成功购买阿什特比拉资产,那么康诺斯也可能参与行业资产大洗牌。如果特诺对科斯特收购成功,康诺斯会有兴趣购买Venator在查尔斯湖氯法钛白粉厂50%的股权。几大巨头之间的资产重组如果最终通过监管部门的审查,那么国际钛白粉市场的寡头垄断将进一步加剧。 值得一提的是:中国钛白粉行业市场发展趋势还是可以的,因为2018年钛白粉行业新增供给合计7.6万吨,且集中在2018年的下半年,无法满足增长的需求,供给缺口为16.4万吨,仍需国内企业提升开工率来满足,可容纳国内企业开工率继续提升至85.5%,考虑到中国国内超两成企业面临较大的环保压力,85%的开工率几乎已是极限水平。2019年钛白粉行业新增供给合计22.6万吨,与增量需求体量相当。中国国内地区98%以上的钛白粉生产厂家都使用硫酸法生产工艺,硫酸法工艺虽然成熟,但生产工艺中会产生大量的三废,污染环境,受到国家限制。在高环保要求下,硫酸法生产厂家不得不通过改变原料结构、改进工艺技术、加强三废处理等方式来满足日益增加的环保要求。行业龙头企业通过规模优势和联产技术有效降低了环保成本,单吨环保成本能降至800-900元,而中小企业环保成本高达1200元/吨,如果后续环保政策持续高压并严格执行,处于亏损边缘的中小企业将无力负担,从而被迫退出。根据国家化工行业生产力促进中心钛白分中心的研究结果,5万吨是钛白粉的经济生产规模临界点。当前国内产能在5万吨以下的厂家有27家,总产能不到70万吨。大部分这些企业,既没有可开发的钛矿资源,又没有可配套的硫酸资源配置,无论从盈利能力出发还是环保成本出发,这部分厂家最终会选择退出。总体来看,未来在国家政策的指引下,中国钛白粉生产商5年内有望缩减至30个以内。 对于今后,国家千真万确是真的鼓励发展氯化法钛白粉,众多企业也积极投身氯化法钛白粉的投资建设中。但由于氯化法工艺技术门槛极高,实际投产需要时日。目前,在建的氯化法项目有龙蟒佰利的20万吨,最快将于2019年投产贡献增量。可见2018年钛白粉产量增长不会太明显。在供给侧改革的方针指导下,钛白粉产能得以优化,部分落后产能退出。可以说,未来两年是中国钛白粉发展的关键期(2020年是十三五的最后一年)。据统计,未来两年计划投产以及有效产能释放的氯化法产能有101万吨,占新增产能的75%,如果全部按计划投产,到十三五结束之时,中国氯化法钛白粉产能将占到27%左右。相信在国家政策指导以及市场经济的引导下,中国钛白粉行业集中度进一步加强,企业之间强强联合,攻破技术难关,高品质产品占比增加,进一步增强我国钛白粉企业在国际市场上的竞争力。 企业名称:上海江沪钛白化工制品有限公司 联系人:销售经理朱红忠 手机号码:13482800790
文章分类:
行业战略指导
|